Risk
Monte Carlo ile Enerji Yatırımı Riski: VaR, CVaR ve Gecikme Maliyeti
Fiyat, üretim, CAPEX, gecikme ve faiz belirsizliğini Monte Carlo simülasyonuyla modellemek; P(NPV<0), VaR, CVaR, stres testleri ve risk skorunu yorumlamak.
ENEROVEXA Mühendislik Ekibi 3 dk okuma
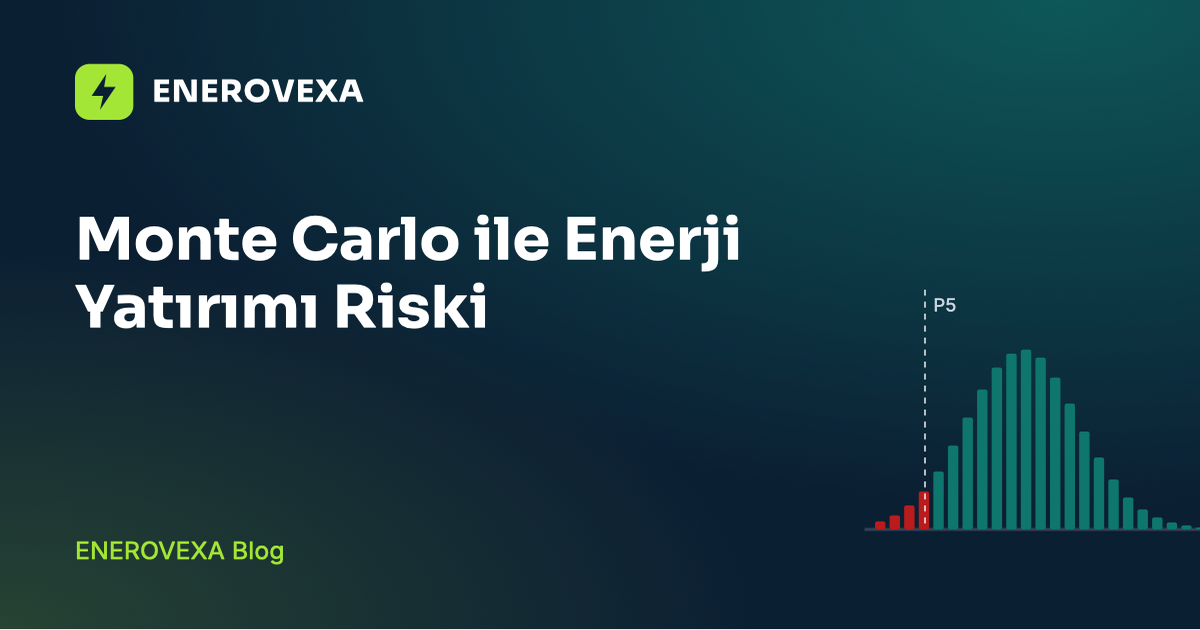
Fizibilite tablosundaki NPV tek bir sayıdır; ama gelecek tek bir senaryodan ibaret değildir. Elektrik fiyatları, yıllık üretim, yatırım maliyeti, ticari işletme tarihi ve faiz oranları birlikte değişir. Monte Carlo simülasyonu, bu belirsizlikleri olasılık dağılımlarıyla tanımlayıp binlerce olası geleceği hesaplayarak NPV’nin dağılımını ortaya koyar.
Yöntem: binlerce olası gelecek
Her iterasyonda belirsiz girdiler için birer rastgele değer çekilir, fizibilite modeli baştan sona çalıştırılır ve NPV, özkaynak IRR ve en düşük DSCR kaydedilir. Binlerce iterasyon sonunda bu değerlerin dağılımı elde edilir.
Girdiler ve dağılımları
| Değişken | Tipik dağılım | Gerekçe |
|---|---|---|
| Piyasa fiyatı çarpanı | Log-normal | Fiyat negatif olamaz; yukarı yönlü kuyruk daha uzundur. |
| Yıllık üretim | Normal | P50 etrafında, üretim belirsizliği (σ) ile. |
| CAPEX çarpanı | Üçgen (min, en olası, maks) | Uzman tahmini: maliyet aşımı, tasarruftan daha olasıdır. |
| COD gecikmesi (ay) | Üçgen | Mevcut gecikmeler en düşük değeri yukarı çeker. |
| Faiz farkı | Normal | Finansman koşullarındaki belirsizlik. |
Log-normal fiyat çarpanının beklenen değerinin 1 olması için exp(σZ − σ²/2) biçimi kullanılır; böylece simülasyon, temel senaryonun ortalama fiyatını sistematik olarak değiştirmez.
Tekrarlanabilirlik
Sonuçların denetlenebilir olması için rastgele sayı üretecinin tohumu sabitlenir. Aynı girdiler ve aynı tohum, her çalıştırmada aynı dağılımı verir.
Sonuçları okumak
P(NPV < 0)
NPV’si negatif çıkan iterasyonların oranıdır. Yatırım komitesi için en anlaşılır risk göstergesidir: “Bu varsayımlarla, projenin değer kaybettirme olasılığı yüzde kaç?”
P5, P50 ve P95
NPV dağılımının yüzde 5, 50 ve 95’lik değerleri. P5–P95 aralığı, makul olası sonuçların genişliğini gösterir. Temel senaryo NPV’si ile P50 arasındaki fark, girdilerin asimetrik risklerini (ör. CAPEX aşımı) yansıtır.
VaR ve CVaR
- VaR %95 (riske maruz değer): Ortalama NPV ile yüzde 5’lik kuyruk değeri arasındaki fark: VaR = ortalama − P5. “Kötü senaryolarda beklentinin ne kadar altına düşebiliriz?”
- CVaR %95 (koşullu VaR): Yüzde 5’lik kötü kuyruktaki ortalama kayıp. VaR’dan daha muhafazakârdır, çünkü kuyruğun derinliğini de ölçer.
DSCR ihlal olasılığı
Her iterasyonda en düşük DSCR’nin kredi eşiğinin (ör. 1,20) altına düştüğü durumların oranıdır. Finansman yapısının dayanıklılığını gösterir; ödemesiz dönem, vade ve borç oranı değiştirilerek bu olasılık düşürülebilir.
Stres testleri
Monte Carlo’yu tamamlayan stres testleri, tek bir değişkeni belirgin bir şoka maruz bırakır:
- Piyasa fiyatı −%10, −%20, −%30 (yalnız serbest satılan kısım; sözleşmeli fiyat sabit)
- 3, 6, 12 ve 24 ay gecikme
- Faiz +1, +2, +4 puan
- CAPEX +%10, +%20, +%30
- Üretim −%5, −%10, P90 ve P99 yılı
- Kur: yerel paraya bağlı gelir ve giderler için ani değer kaybı ve yıllık reel değer kaybı
Her senaryo için NPV, özkaynak IRR ve en düşük DSCR raporlanır; NPV’yi negatife çeviren veya DSCR eşiğini ihlal eden senaryolar işaretlenir.
Gecikmenin maliyeti: bir türev
Gecikme, yenilenebilir enerji projelerinde en sık gerçekleşen risktir: izin süreçleri, şebeke bağlantısı, ekipman teslimi. Etkisini ölçmek için NPV’nin gecikmeye göre türevi merkezi farkla hesaplanır:
dNPV/dτ ≈ [NPV(τ + h) − NPV(τ − h)] / 2h
Bu sayı, bir ay gecikmenin bugünkü değerle maliyetidir. Ayrıca NPV’yi sıfıra indiren gecikme süresi kök bulma ile hesaplanır; projenin gecikmeye karşı ne kadar dayanıklı olduğunu gösterir. Bir izin adımını hızlandırmak için yapılacak harcamanın mantıklı olup olmadığı, doğrudan bu aylık maliyetle karşılaştırılarak değerlendirilebilir.
Risk skoru
Farklı riskleri tek bakışta karşılaştırmak için ağırlıklı bir skor kullanılabilir. ENEROVEXA’da 0–100 arası skor şu bileşenlerden oluşur:
- P(NPV<0) — 40 puan
- DSCR ihlal olasılığı — 20 puan
- Proje IRR’ı ile iskonto oranı arasındaki marj — 15 puan
- Gerçekleşmiş gecikme — 15 puan
- Bütçe aşımı — 10 puan
Skor; düşük, orta, yüksek ve kritik seviyelere ayrılır. Projeler arası karşılaştırma ve önceliklendirme için kullanışlıdır, ancak bileşenler mutlaka birlikte incelenmelidir.
Sınırlar
Monte Carlo, girdilerin dağılımı kadar iyidir. Dağılım parametreleri uzman görüşüne dayanır, değişkenler arasındaki korelasyonlar (ör. yüksek fiyat ile düşük rüzgâr) çoğu zaman basitleştirilir. Bu yüzden sonuçlar “gelecekte ne olacağı” değil, “varsayımlarımız altında risklerin büyüklüğü” olarak okunmalıdır.
Sonuç
Tek senaryolu NPV, yatırımın ne kadar riskli olduğunu söylemez. Monte Carlo simülasyonu, stres testleri ve gecikme maliyeti birlikte kullanıldığında yatırım kararı; beklenen getiri ile birlikte kötü senaryoların olasılığı ve büyüklüğü bilinerek verilir. Temel göstergeleri GES fizibilitesi rehberimizde, üretim belirsizliğini ise P50 ve P90 yazımızda bulabilirsiniz.
Sık sorulan sorular
Kaç Monte Carlo iterasyonu yeterlidir?
Ortalamanın standart hatası, standart sapmanın iterasyon sayısının kareköküne bölünmesiyle küçülür. Çoğu proje fizibilitesinde 2.000–5.000 iterasyon, yüzdelik değerleri karar için yeterli kararlılıkta verir. Sonuçların tekrarlanabilir olması için sabit bir rastgele sayı tohumu kullanılmalıdır.
Stres testi ile Monte Carlo arasındaki fark nedir?
Stres testi tek bir değişkeni belirli bir şoka maruz bırakır (ör. fiyat yüzde 20 düşer) ve etkisini gösterir. Monte Carlo ise tüm belirsiz değişkenleri olasılık dağılımlarına göre aynı anda değiştirerek sonuçların dağılımını üretir. İkisi birbirini tamamlar.